FormationsObligatoires

Formation crédit à la consommation (LCC) en ligne

  • Attestation à votre nom
  • Accès immédiat
  • Organisme déclaré · NDA 11757539875

59 € HT70,80 € TTC · 8 heures · accès immédiat

Après le paiement

  1. Page « Merci, votre formation est ouverte » (nom sur l'attestation à confirmer en 1 min si besoin), puis bouton « Commencer la formation ».
  2. E-mail « Accès à votre formation », envoyé par Formations Obligatoires (no-reply@tech-bharat.com, pensez aux indésirables) : lien de connexion et facture.
  3. Vos achats restent dans Retrouver mes achats.
  4. Aucun appel non sollicité : seulement des e-mails sur votre formation (rappels si elle n'est pas finie, mises à jour, demande d'avis), un par jour au plus. Une question : contact@formations-obligatoires.fr.

Vous obtenez

  • Accès immédiat après le paiement, 365 jours pour terminer
  • 8 modules + évaluation finale, sur ordinateur ou mobile
  • Attestation nominative délivrée automatiquement
  • Facture au nom de votre société

Cette formation est-elle reconnue pour mon obligation ?

Texte de référence :
Art. L314-25 du code de la consommation
Votre attestation porte :
votre nom, la durée et les dates, le résultat de l'évaluation, l'organisme et son NDA, avec un QR code de vérification. Voir un modèle

Formation crédit à la consommation (LCC) en ligne chez Formations Obligatoires : 59 € HT (70,80 € TTC), 8 heures à suivre à votre rythme, accès immédiat après le paiement et attestation nominative délivrée par l'organisme JANCLODE (NDA 11757539875).

En clair

  • Pour qui : vendeurs en point de vente qui proposent un crédit affecté, un paiement fractionné ou un crédit renouvelable.
  • 8 heures, pas de périodicité chiffrée ; mise à jour régulière des connaissances.

Obligation déjà en vigueur

Les textes concernés s'appliquent déjà : formez vos équipes et conservez une attestation par personne pour montrer les mesures prises.

Un conseiller serre la main d'un couple de clients dans son agence

Banque et courtage

Formation crédit à la consommation (LCC)

100 % e-learning · 8 heures · Pas de périodicité chiffrée ; mise à jour régulière des connaissances · attestation

Prix observé ailleurs : jusqu'à 85 € (1 offre, relevé du 11/10/2026)

Qualité premium, jusqu'à 15 % moins cher · notre méthode

Chaque année ? Pack Courtier en crédit (IOBSP), 25 € HT/mois avec un formateur

Paiement sécurisé Stripe · Apple Pay · Google PayAccès immédiatOrganisme français

Vous payez → accès immédiat + e-mail → retrouvable à tout moment (Retrouver mes achats) · Service client 24 h/24 : WhatsApp, SMS ou e-mail

Avant de payer : facture, temps réel, équipe
Une facture au nom de ma structure ?
Oui : raison sociale et n° de TVA se renseignent au moment du paiement. La facture part par e-mail et reste dans votre espace.
Combien de temps, vraiment ?
8 heures de temps actif : le compteur ne tourne que pendant que vous suivez la formation, en autant de sessions que vous voulez, pendant 365 jours. Durée et accès
J'inscris mon équipe ?
Tarif dégressif : −10 % dès 3 places, −20 % dès 5 places, −25 % dès 10 places, −35 % dès 20 places. Vous attribuez les places depuis votre espace. Commander plusieurs places
Et si je change d'avis ?
Une place ni attribuée ni commencée est remboursable sur demande écrite dans les 14 jours (CGV, art. 8).
Autres options : tarif équipe, être rappelé

Tarif équipe

3 à 4 : 53,10 € HT · 5 à 9 : 47,20 € HT · 10 à 19 : 44,25 € HT · 20 et plus : 38,35 € HT

Organisme de formation JANCLODE. Déclaration d'activité enregistrée sous le numéro 11757539875 auprès du préfet de région Île-de-France. Cet enregistrement ne vaut pas agrément de l'État.

Pas encore décidé ? Recevez d'abord le guide pratique gratuit

Recevez le guide pratique complet

Qui doit être formé à la distribution du crédit à la consommation, quel contenu impose l'article D314-27, quelle attestation conserver et ce que risque l'employeur.

Guide « Guide pratique : la formation crédit à la consommation (LCC) » · accès immédiat

Ou demander un devis pour cette formation →

À qui s'adresse cette formation ?

  • Vendeurs en point de vente qui proposent un crédit affecté, un paiement fractionné ou un crédit renouvelable
  • Conseillers de banques, d’établissements de crédit et de sociétés de financement
  • Courtiers et mandataires IOBSP qui distribuent du crédit à la consommation
  • Employeurs qui doivent tenir à disposition l’attestation de formation de leurs équipes

En images

Guichets d'une agence bancaire
Guichets d'une agence bancaire. Photo : wwward0, CC BY 2.0
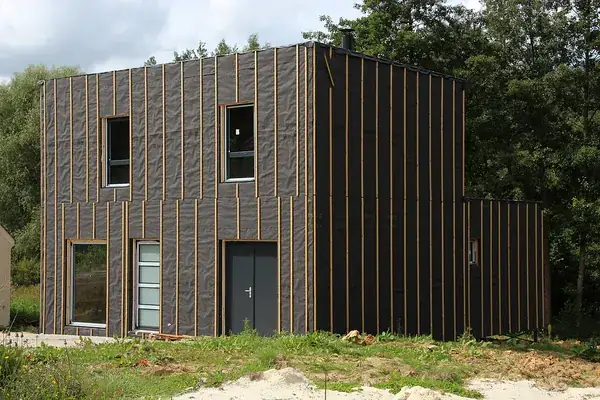
Maison individuelle neuve à bardage bois, juste livrée
Maison individuelle neuve à bardage bois, juste livrée. Photo : Lionel Allorge, CC BY-SA 3.0
Billets et pièces en euros
Billets et pièces en euros. Photo : Avij (talk · contribs), Domaine public

Photos d'illustration de situations de travail réelles, publiées par leurs auteurs sous licence libre.

Pourquoi suivre cette formation ?

L’article L314-25 du code de la consommation impose que les personnes chargées de fournir à l’emprunteur les explications sur les prêts mentionnés aux articles L312-1 à L312-3 et de recueillir les informations nécessaires à l’établissement de la fiche prévue à l’article L312-17 soient « formées à la distribution du crédit à la consommation et à la prévention du surendettement ». Le critère n’est ni le statut ni le lieu d’exercice, mais la fonction réellement exercée : expliquer le crédit, remplir la fiche de dialogue.

Le même article organise la preuve : l’employeur tient à disposition, à des fins de contrôle, l’attestation de formation mentionnée à l’article L6353-1 du code du travail, établie par un des prêteurs dont les crédits sont proposés, sur le lieu de vente, ou par un organisme de formation enregistré.

L’article D314-27 fixe les exigences minimales de contenu : connaissances nécessaires à la distribution (formes de crédit, taux annuel effectif global, coût total du crédit, garanties, assurances), droits et obligations de l’emprunteur, diligences d’information de l’emprunteur, prévention du surendettement, infractions et sanctions. L’article D314-28 autorise l’adaptation du contenu pour une personne justifiant d’un diplôme national portant sur ces connaissances, et l’article D314-29 impose à l’employeur de veiller à ce que les connaissances acquises soient régulièrement mises à jour, notamment en cas de changement de la législation.

Aucun texte ne fixe de durée : c’est le contenu qui compte, et l’attestation mentionne la durée réellement suivie. Les catalogues des organismes du secteur proposent le plus souvent un parcours de 7 heures, parfois 15 heures. Attention à ne pas confondre cette obligation avec la capacité IOBSP (articles R519-8 à R519-10 du code monétaire et financier) ni avec la compétence crédit immobilier (40 heures puis 7 heures par an) : ce sont des exigences distinctes, qui peuvent se cumuler.

Point de calendrier : les versions actuellement en vigueur des articles L314-25 et D314-27 sont applicables jusqu’au 20 novembre 2026, date d’entrée en vigueur de la réforme du crédit à la consommation. Une session de mise à jour à l’automne 2026 relève exactement du « changement de la législation » visé par l’article D314-29.

Objectifs

  • Savoir retracer la construction du droit du crédit à la consommation, de la loi Scrivener de 1978 à la loi Lagarde de 2010, et situer les lois MURCEF et Châtel citées par le programme officiel.
  • Il sait situer les sources européennes (directive 2008/48/CE, directive (UE) 2023/2225) et expliquer ce que change l'harmonisation maximale.
  • Il sait se repérer dans l'architecture actuelle du code de la consommation (livre III, titre Ier, chapitre II, parties législative et réglementaire, sanctions, fichier FICP) et du code monétaire et financier pour l'intermédiaire.
  • Il connaît les textes de la réforme applicable au 20 novembre 2026 (ordonnance n° 2025-880, décrets n° 2026-105 et n° 2026-719, arrêté du 11 août 2026) et la règle d'application dans le temps de l'article 99 de l'ordonnance.
  • Il sait identifier les principaux changements vérifiés au 20 novembre 2026 : champ, publicité, explications, conseil, mise en garde, solvabilité, services de conseil aux personnes endettées, sanctions administratives.
  • Il sait appliquer une méthode pour déterminer, dossier par dossier, le texte applicable à une date donnée.
  • Savoir classer une demande de financement dans le bon type de crédit à la consommation (prêt personnel, crédit affecté, crédit renouvelable, location avec option d'achat, découvert, crédit gratuit, paiement différé, prêt sur gage, crédit de travaux) et en identifier les règles propres.
  • Il sait conduire la découverte du besoin : objet, montant, durée, rythme d'utilisation, capacité de remboursement, protection recherchée.
  • Il sait comparer, chiffres à l'appui, plusieurs solutions pour un même besoin et expliquer au client les conséquences de chacune.
  • Il connaît les obligations légales qui encadrent l'adaptation : explications (L312-14), proposition de crédit amortissable (L312-62, D312-25, D312-26), programme de fidélité sans crédit (L312-63), interdiction du surfinancement (L312-30), dépassement prolongé (L312-93), question préalable sur le regroupement (R312-5).

Programme

  1. 1Les textes du crédit à la consommation : des lois fondatrices à la réforme du 20 novembre 2026 (60 min)
    • Pourquoi un intermédiaire doit connaître l'histoire et la carte des textes
    • Les lois fondatrices : de Scrivener (1978) à Châtel (2008)
    • La loi Lagarde de 2010 et les réformes de 2014 à 2023
    • L'architecture actuelle des textes
    • La réforme du 20 novembre 2026 : les textes et leur entrée en vigueur
    • Les principaux changements de fond au 20 novembre 2026
    • Méthode : déterminer le texte applicable à un dossier
  2. 2Types de crédit à la consommation et adaptation aux besoins de l'emprunteur (60 min)
    • Adapter le crédit au besoin : une obligation légale
    • Les types de crédit : compléter la carte
    • Découvrir le besoin : une méthode en six questions
    • Comparer des solutions, chiffres à l'appui
    • Les limites de l'adaptation
    • Ce qui change au 20 novembre 2026
  3. 3Les caractéristiques financières du crédit à la consommation : montant, durée, taux, échéances, TAEG et usure, produit par produit (60 min)
    • Les caractéristiques financières : de quoi parle-t-on ?
    • Le taux débiteur : fixe ou révisable
    • Le prêt amortissable : mensualité, tableau, capital restant dû
    • Le crédit renouvelable : des caractéristiques propres
    • Découvert, location avec option d'achat, crédit gratuit
    • TAEG et seuil de l'usure : vérifier une offre de crédit à la consommation
    • Ce qui change au 20 novembre 2026
  4. 4Crédit à la consommation : les garanties et leur fonctionnement, de la signature à la défaillance (60 min)
    • Pourquoi la garantie a une place particulière en crédit à la consommation
    • L'assurance emprunteur : la garantie la plus fréquente
    • Le cautionnement d'un crédit à la consommation
    • Les sûretés sur le bien financé : gage, réserve de propriété, propriété du bailleur
    • Le fonctionnement du prêt amortissable et du crédit affecté
    • Le fonctionnement du crédit renouvelable, du découvert et de la LOA
    • La mise en jeu des garanties en cas de défaillance
    • Méthode et points de vigilance pour l'intermédiaire
  5. 5Crédit à la consommation : droits et obligations de l'emprunteur et du conjoint (60 min)
    • Une vue d'ensemble : les droits suivent le parcours du crédit
    • Avant l'offre : être informé, être éclairé, être évalué
    • Entre l'acceptation et le contrat définitif : le droit de rétractation
    • Pendant l'exécution : les droits de l'emprunteur
    • Les obligations de l'emprunteur, et ses droits en cas de difficulté
    • Le conjoint, le partenaire, le concubin et les coemprunteurs
    • Mettre en œuvre : ce que fait l'intermédiaire
  6. 6La fiche d'informations précontractuelles du crédit à la consommation (60 min)
    • Une fiche pour comparer, avant de s'engager
    • Le contenu de la fiche dans le droit en vigueur
    • Présentation, documents distincts et cas particuliers
    • Lire une fiche avec le client : un exemple commenté
    • Remettre, expliquer, prouver : le rôle de l'intermédiaire
    • Les sanctions
    • La fiche au 20 novembre 2026
  7. 7La fiche de dialogue : ressources, charges et crédits en cours (article L312-17 du code de la consommation) (60 min)
    • Une fiche née pour les canaux à risque
    • Champ d'application : lieu de vente et vente à distance
    • Le contenu de la fiche et les pièces justificatives
    • La fiche dans l'évaluation de la solvabilité
    • Établir la fiche : une méthode pour le vendeur et l'intermédiaire
    • Étude de cas : lire une fiche de dialogue
    • Les sanctions et le contrôle
    • Ce qui change au 20 novembre 2026
  8. 8Explications et conséquences d'un défaut de paiement en crédit à la consommation (60 min)
    • Pourquoi expliquer le défaut de paiement avant la signature
    • Du premier impayé à la défaillance : la chronologie
    • Ce que le prêteur peut réclamer, et ce qu'il ne peut pas réclamer
    • Les conséquences au-delà du contrat
    • Expliquer concrètement : méthode et formulation
    • Le rôle de l'IOBSP pendant la vie du crédit
    • Ce qui change au 20 novembre 2026

Durée

8 heures · accès à la plateforme pendant 365 jours. Renouvellement : pas de périodicité chiffrée ; mise à jour régulière des connaissances.

Une professionnelle participe à une visioconférence et prend des notes
Sur ordinateur, à votre rythme
Un professionnel suit un module sur son smartphone, à son bureau
Ou sur téléphone, entre deux rendez-vous

Modalités pédagogiques

100 % en ligne, accès 365 jours 24 h/24 sur ordinateur, tablette ou smartphone. Parcours séquentiel de 8 modules mêlant cours, capsules commentées, études de cas, mises en situation, exercices interactifs et fiches mémo ; chaque module se valide dès que son quiz est réussi, à votre rythme. Assistance pédagogique et technique pendant toute la durée d'accès : questions sur le contenu ou difficulté d'accès à contact@formations-obligatoires.fr, réponse d'un formateur en moins de 24 h. Formation conçue et délivrée par JANCLODE, organisme de formation déclaré (NDA 11757539875). Contenus au format SCORM 1.2.

Évaluation

Quiz de validation à la fin de chaque module (75 % de bonnes réponses), puis évaluation finale de mise en situation tirée au sort (seuil 70 %, nouvelle tentative possible). Les résultats figurent sur l'attestation de fin de formation, vérifiable en ligne par son numéro.

Encadrement pédagogique

Jean Claude Fatemian, responsable de formation chez JANCLODE, est le responsable pédagogique de ce parcours et signe les attestations de fin de formation.

Une question sur le contenu ou une difficulté d'accès : écrivez à contact@formations-obligatoires.fr, suivi personnalisé, réponse en moins de 30 minutes aux heures ouvrées (du lundi au vendredi, 8 h-22 h), toujours sous 24 h, 7 jours sur 7.

Attestation et justificatifs délivrés

  • Attestation de formation au sens de l’article L6353-1 du code du travail, mentionnant les objectifs, la nature, la durée de l’action et les résultats de l’évaluation
FormationsObligatoiresAttestation n° [N°]

Attestation de formation continue

Stagiaire
[Prénom Nom]
Formation
Formation crédit à la consommation (LCC)
Durée
8 heures
Modalité
E-learning, quiz de validation par module
Thèmes
Thèmes couverts par le parcours
Référence
Art. L314-25 du code de la consommation
Date
[JJ/MM/AAAA]
Relevé détaillé des modules jointConforme
Exemple d'attestation : mentions nominatives, durée, modalité, thèmes, référence réglementaire et date.

Prérequis

Aucun prérequis de diplôme. Une personne justifiant d’un diplôme national portant sur ces connaissances peut voir le contenu adapté (art. D314-28).

Accessibilité

Formation accessible en ligne. En cas de situation de handicap, contactez-nous avant votre inscription pour étudier les adaptations possibles (supports, délais, modalités d’évaluation).

Questions fréquentes

Qui doit suivre cette formation ?

Toute personne chargée de fournir à l’emprunteur les explications sur un crédit à la consommation et de recueillir les informations de la fiche de dialogue (art. L314-25). Le critère est la fonction exercée, pas le statut : un vendeur en magasin comme un conseiller salarié d’un prêteur ou un mandataire peuvent être concernés.

Quelle durée les textes imposent-ils ?

Aucune. L’article D314-27 fixe un contenu minimal, pas un volume horaire. Les catalogues du secteur proposent le plus souvent 7 heures, parfois 15 heures ; l’attestation mentionne la durée réellement suivie.

Cette formation vaut-elle capacité IOBSP ?

Non. La capacité IOBSP (art. R519-8 à R519-10 du code monétaire et financier) et la formation de l’article L314-25 sont deux exigences distinctes qui se cumulent pour un intermédiaire immatriculé.

Faut-il la refaire chaque année ?

Les textes ne fixent pas de périodicité. L’article D314-29 impose à l’employeur de veiller à ce que les connaissances soient régulièrement mises à jour, notamment en cas de changement de la législation ou de la réglementation.

Quel justificatif conserver ?

L’attestation de formation mentionnée à l’article L6353-1 du code du travail, établie par un prêteur dont les crédits sont proposés, sur le lieu de vente ou par un organisme de formation enregistré. L’employeur la tient à disposition à des fins de contrôle.

La réforme du 20 novembre 2026 change-t-elle l’obligation ?

Les versions en vigueur des articles L314-25 et D314-27 s’appliquent jusqu’au 20 novembre 2026. La logique reste la même : former toute personne qui explique un crédit, conserver l’attestation, actualiser les connaissances à chaque changement de réglementation.

Prochaine étape

Mettez-vous en règle aujourd'hui

8 heures en ligne, à votre rythme, attestation délivrée dès la fin du parcours. 59 € HT par personne, dégressif dès 3 places.

Comment ça se passe

  1. Vous payez sur Stripe. Carte bancaire, Apple Pay ou Google Pay, paiement unique ; vos données bancaires ne passent pas par nos serveurs. La facture vous est envoyée par e-mail.
  2. Vous recevez votre accès tout de suite. Un lien de connexion par e-mail dès la confirmation du paiement ; la formation se suit en ligne, à votre rythme, jusqu'à l'attestation. Vos achats restent retrouvables à tout moment (Retrouver mes achats).
  3. Une question ? Écrivez-nous à toute heure, sur WhatsApp, par SMS au 07 49 73 97 28 ou à contact@formations-obligatoires.fr : suivi personnalisé, réponse en moins de 30 min aux heures ouvrées (lun.-ven., 8 h-22 h), toujours sous 24 h, 7 j/7. Une place ni attribuée ni commencée est remboursable sur demande écrite dans les 14 jours (CGV, art. 8).

Une équipe dédiée, joignable 24 h/24, 7 j/7

Écrivez-nous à toute heure, sur WhatsApp, par SMS au 07 49 73 97 28 ou par e-mail : notre équipe dédiée vous répond, réponse en moins de 30 min aux heures ouvrées (lun.-ven., 8 h-22 h), toujours sous 24 h, 7 j/7, pour que vous soyez en règle à temps. Une question de fond sur le cours ? Un formateur vous répond.

  • Accès immédiat par e-mail après le paiement
  • Paiement sécurisé Stripe : carte, Apple Pay, Google Pay
  • Plateforme ouverte 24 h/24 : vous reprenez là où vous vous êtes arrêté
  • 365 jours d'accès, attestation téléchargeable à la fin du parcours
  • Facture au nom de votre structure, avec votre n° de TVA
  • Organisme déclaré : JANCLODE, NDA 11757539875
  • Conditions claires : CGV, rétractation 14 jours pour les particuliers

Formation vendue et délivrée par JANCLODE, organisme de formation à Paris.

Pourquoi nous faire confiance

Vous êtes un professionnel

  • Organisme de formation déclaré, NDA 11757539875
  • Attestation nominative avec les mentions exigées par votre réglementation, vérifiable par QR code
  • Facture au nom de votre structure, tarif dégressif dès 3 places
  • Vous attribuez les places et suivez chaque salarié depuis votre espace

Vous êtes un particulier

  • Paiement sécurisé Stripe, accès immédiat par e-mail
  • 14 jours pour changer d'avis : remboursement intégral (CGV)
  • Contenus fondés sur les textes officiels et tenus à jour
  • Une équipe dédiée vous répond en moins de 30 min aux heures ouvrées, toujours sous 24 h, 7 j/7

Recevez le guide pratique complet de cette formation : qui est concerné, calendrier, contenu attendu, justificatifs à conserver.

Devis en moins de 30 minutes aux heures ouvrées (du lundi au vendredi, 8 h-22 h), toujours sous 24 h, 7 jours sur 7, sans engagement. Plusieurs collaborateurs ?

Pas le temps de vous former en ligne ?

Session pour toute une équipe, besoin hors de notre catalogue ou question avant d'acheter : décrivez votre besoin, nous vous recontactons pour voir ce que nous pouvons vous proposer.

1. Votre besoin

Vous pourriez aussi avoir besoin de

Un professionnel suit un module sur son smartphone, à son bureau
Banque et courtage14 h

Formation continue IOBSP 14 h : crédit immobilier + LCB-FT

La formation continue annuelle des IOBSP en 14 heures : les 7 heures de crédit immobilier (arrêté du 9 juin 2016), qui valent formation continue IOBSP (art. R519-11-3 du CMF), et 7 heures de lutte contre le blanchiment (LCB-FT).

Conforme au code monétaire et financier

Modalité
100 % e-learning
À l'issue
Attestation

49 € HT

S'inscrire
Contrat posé sur un bureau avec un stylo, prêt à être signé
Banque et courtage40 h

Formation IOBSP niveau 3 (activité accessoire)

La formation adaptée exigée des intermédiaires qui proposent du crédit en complément d'un autre produit ou service : niveau III de capacité IOBSP (art. R519-10 du CMF).

Conforme ORIAS · code de la consommation

Modalité
100 % e-learning
À l'issue
Attestation

149 € HT

S'inscrire
Contrat posé sur un bureau avec un stylo, prêt à être signé
Banque et courtage7 h

Formation continue crédit immobilier (DCI 7 heures)

Les 7 heures annuelles de formation continue crédit immobilier dues par les IOBSP et les personnels des prêteurs (art. D314-25 du code de la consommation, arrêté du 9 juin 2016), en e-learning.

Conforme au code de la consommation

Modalité
100 % e-learning
À l'issue
Attestation

39 € HT

S'inscrire

Voir toutes les formations pour : Mandataire d'intermédiaire en opérations de banque (MIOBSP) · Courtier en crédit (IOBSP) · Conseiller bancaire